

Les performances présentées dans ce rapport sont arrêtées au 30 juin 2026, date des dernières valorisations disponibles.
À retenir au T2 2026
- Le RPEI progresse de +0,59 % au deuxième trimestre, après +1,23 % au T1. Depuis son lancement en janvier 2022, il affiche +24,49 %, soit environ 5 % par an.
- Le capital-transmission mène le trimestre (+1,61 %), devant la dette privée (+0,91 %) et les fonds secondaires (+0,74 %).
- L’immobilier (-6,10 %) et le capital-développement (-0,64 %) reculent. La baisse de l’immobilier est concentrée sur quelques fonds.
- Dans un trimestre de fort rebond des marchés cotés, le RPEI progresse plus modérément : la valorisation des actifs non cotés suit les mouvements de marché avec décalage et de façon plus lissée, à la hausse comme à la baisse.
- Pour les prochains trimestres, trois points de vigilance : la remontée des taux, qui renchérit le financement des rachats d’entreprises ; la concurrence des outils d’IA pour certains éditeurs de logiciels, très présents dans les portefeuilles de LBO et de dette privée ; et des cessions toujours difficiles, qui retardent les distributions aux investisseurs.
Une progression plus mesurée au deuxième trimestre
Après un premier trimestre dynamique (+1,23 %), le Ramify Private Equity Index poursuit sa progression au T2 2026, à un rythme plus modéré (+0,59 %). C’est un nouveau trimestre positif pour l’indice, mais la performance est moins homogène qu’en début d’année : alors que tous les sous-indices progressaient au T1, quatre sur six terminent en hausse ce trimestre.
Le capital-transmission est la seule stratégie à accélérer par rapport au T1 et devient le principal moteur de l’indice. Les autres stratégies en hausse ralentissent, tandis que l’immobilier et le capital-développement repassent en territoire négatif.
Données clés du RPEI au T2 2026 (vs T1 2026)
- Performance globale : +0,59 % (vs +1,23 %)
- Capital-transmission : +1,61 % (vs +1,05 %)
- Dette privée : +0,91 % (vs +1,22 %)
- Fonds secondaires : +0,74 % (vs +1,34 %)
- Fonds evergreen : +0,17 % (vs +1,64 %)
- Capital-développement : -0,64 % (vs +0,21 %)
- Immobilier : -6,10 % (vs +0,12 %)
Depuis son lancement en janvier 2022, le RPEI affiche une performance cumulée de 24,49 %, soit une performance annualisée d’environ 5**%**.
Un trimestre de rebond pour les marchés cotés, une progression plus mesurée pour le non coté
Le deuxième trimestre 2026 s’ouvrait sur un contexte peu porteur : conflit au Moyen-Orient, prix de l’énergie élevés et remontée des taux. Après un net repli en mars, les marchés actions sont pourtant repartis fortement à la hausse, soutenus par le reflux des prix de l’énergie, qui a atténué les pressions inflationnistes, et par des résultats d’entreprises supérieurs aux attentes. Les marchés obligataires ont, eux, affiché une progression plus modeste.
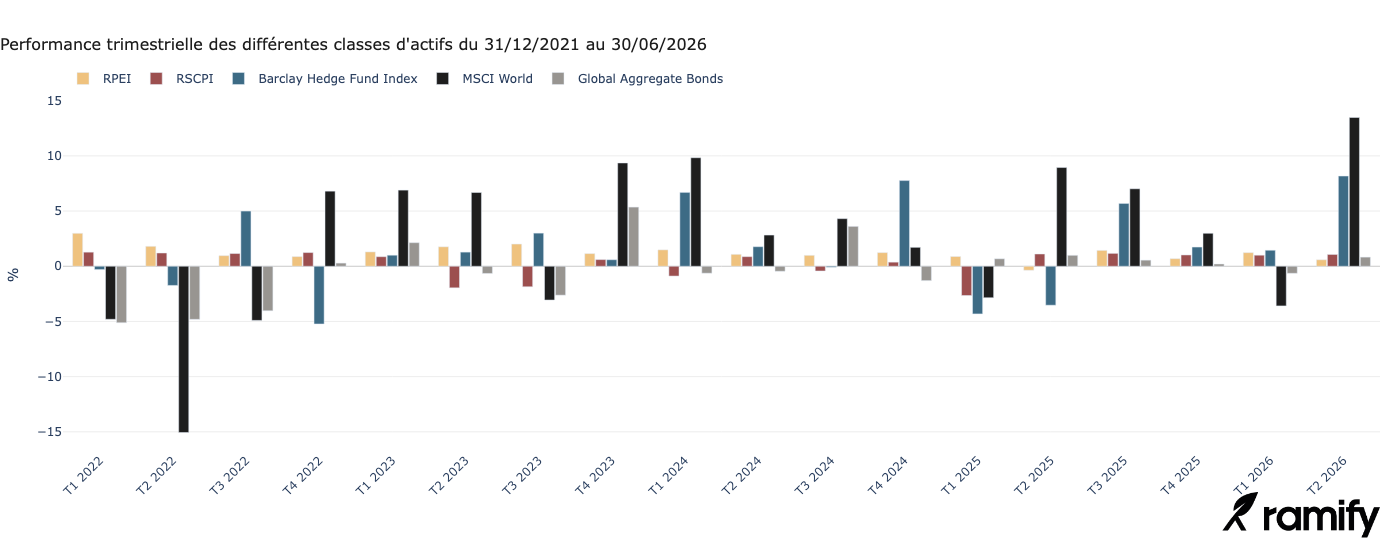
Dans ce contexte, les classes d’actifs ont connu des trajectoires très différentes sur le trimestre. Les actions mondiales signent la plus forte progression, avec une hausse de plus de 13 %, portée par le rebond qui a suivi le repli de mars, en particulier sur les valeurs américaines et technologiques. Les hedge funds affichent également une performance solide (+8,17 %), dans un environnement de forte volatilité propice à la gestion active.
Les SCPI progressent de +1,07 %, une performance régulière essentiellement portée par les loyers distribués, tandis que les obligations avancent d’un peu moins de 1 %. Le RPEI progresse quant à lui de +0,59 %.
Le RPEI progresse donc moins vite que les marchés cotés sur le trimestre. Cet écart s’explique en grande partie par le mode de valorisation des actifs non cotés : il est trimestriel, prudent et s’appuie sur des données décalées dans le temps, ce qui lisse les variations à la hausse comme à la baisse. Le rebond des marchés cotés n’est donc, à ce stade, que partiellement reflété dans les valorisations à fin juin.
Ce décalage est propre au non coté, dont l’intérêt se juge sur plusieurs années plutôt que sur un trimestre : sur cet horizon, le RPEI affiche environ 5 % par an depuis janvier 2022.
Analyse par segment : le capital-transmission en tête, l’immobilier en net repli
Au T2 2026, la progression du RPEI (+0,59 %) repose sur un nombre plus restreint de stratégies qu’au trimestre précédent, et les écarts entre segments se creusent nettement : près de 8 points séparent le capital-transmission de l’immobilier.
Le capital-transmission enregistre la meilleure performance du trimestre, à +1,61 %, après +1,05 % au T1. Cette progression va dans le sens du marché mondial, où les fonds de LBO sont repassés en territoire positif au T2.[1]
La dette privée progresse de +0,91 %, contre +1,22 % au trimestre précédent. Le niveau élevé des taux continue de soutenir les revenus des prêts, majoritairement à taux variable. La qualité de crédit est par ailleurs restée globalement stable : le taux de défaut sur les prêts seniors aux États-Unis a légèrement reculé au T2, à 2,51 % contre 2,73 % au T1.[2] La dette privée reste la stratégie la plus performante depuis le lancement des indices, à +6,25 % annualisés.
Les fonds secondaires affichent une hausse de +0,74 %, après +1,34 % au T1. Sur un an, ils conservent la meilleure performance des sous-indices (+6,20 %).
Les fonds evergreen ralentissent nettement, à +0,17 %, après un premier trimestre exceptionnel (+1,64 %). La moyenne masque toutefois des écarts importants entre fonds : X Fund se distingue avec une performance de +8,46 % sur le trimestre.
Le capital-développement repasse en territoire négatif, à -0,64 %, après +0,21 % au T1.
L’immobilier enregistre la plus forte baisse du trimestre, à -6,10 %, après une légère stabilisation au T1 (+0,12 %). Les baisses les plus marquées concernent Elevation Immo et Novaxia One, d’environ 16 % et 14 % sur le trimestre, suivis d’Anaxago Society 2021 (environ -8 %), d’Elevation Immo II (environ -4 %) et de Wenova Living (environ -1,5 %). Ce recul intervient dans un contexte toujours difficile pour la promotion immobilière en France, fragilisée par le niveau des taux, le coût de la construction et le ralentissement des ventes, qui se traduisent par des retards et des défaillances d’opérateurs.[3] Le segment devient ainsi le seul sous-indice en performance négative depuis le lancement, à -1,23 %.
Dans l’ensemble, le T2 2026 confirme la progression du RPEI, mais de façon plus sélective : le capital-transmission porte le trimestre, tandis que la dette privée, les fonds secondaires et les fonds evergreen conservent les trajectoires les plus solides sur les horizons plus longs, tous trois au-dessus de l’indice global depuis le lancement. Les écarts observés au sein même des segments, de l’evergreen à l’immobilier, rappellent enfin l’importance de la sélection des fonds.

Perspectives : un environnement plus exigeant, des opportunités plus ciblées
Le retour de la hausse des taux change l’équation du LBO
Le contexte de taux s’est durci depuis la fin du deuxième trimestre. Face à une inflation relancée par le conflit au Moyen-Orient, la BCE a relevé ses taux directeurs en juin puis en septembre 2026, portant le taux de dépôt à 2,50 %. Elle anticipe désormais une inflation de 3,0 % en 2026 et de 2,5 % en 2027, et juge les risques orientés à la hausse.[1]
Pour le capital-transmission, l’effet de levier devient plus coûteux : la création de valeur reposerait davantage sur la croissance des résultats des entreprises (développement commercial, amélioration des marges, acquisitions complémentaires) que sur l’endettement. Pour la dette privée, majoritairement à taux variable, la hausse des taux devrait soutenir les revenus, mais pourrait aussi alourdir la charge financière des emprunteurs : la sélection des dossiers resterait déterminante.
L’intelligence artificielle, facteur de risque comme d’opportunité
L’IA est devenue un critère central d’analyse des portefeuilles. Côté risques, les éditeurs de logiciels dont le modèle peut être concurrencé par des outils d’IA font l’objet d’une vigilance accrue. UBS estime qu’entre 25 et 35 % des portefeuilles de dette privée présentent un certain degré d’exposition à ce risque[2], et la valeur des LBO dans le logiciel a chuté de près de 66 % sur un an au T2 aux États-Unis.[3] Les prêteurs se réorientent vers des secteurs jugés moins exposés, comme la santé et les services.[4]
Côté opportunités, le développement de l’IA nécessite des investissements considérables dans les centres de données, les réseaux et la production d’électricité. Morgan Stanley estime à près de 2 900 milliards de dollars les investissements mondiaux dans les centres de données d’ici 2028, dont environ 1 500 milliards devraient être financés par des capitaux extérieurs, notamment près de 800 milliards par la dette privée.[5] Ce chantier se heurte toutefois à des goulets d’étranglement : près de 100 milliards de dollars de projets de centres de données ont été bloqués ou retardés entre fin mars et juin 2026.[6]
La liquidité, enjeu central des prochains trimestres
Pour un fonds de private equity, la performance ne devient concrète pour les investisseurs qu’au moment où il revend ses participations. Or ces cessions restent difficiles : près de 33 000 entreprises sont toujours détenues par des fonds dans le monde, un chiffre quasiment inchangé depuis fin 2025.[7]
Deux solutions prennent le relais. La première est le marché secondaire, sur lequel les investisseurs peuvent céder leurs parts de fonds avant l’échéance, et les gérants transférer certaines entreprises vers de nouveaux véhicules. Il a connu un premier semestre record, à environ 121 milliards de dollars[8], et devrait dépasser largement les 200 milliards sur l’année.[9] La seconde est la bourse, qui se rouvre progressivement, portée par des introductions hors normes comme celle de SpaceX.[10] Ces opérations exceptionnelles ne devraient toutefois pas suffire à rouvrir largement la bourse à l’ensemble des entreprises détenues par des fonds.[7]
Les cessions de filiales, une source d’opérations durable
De plus en plus de grands groupes choisissent de vendre des filiales ou des activités jugées non stratégiques, pour se concentrer sur leur cœur de métier et dégager des liquidités. Le mouvement s’accélère : 1 025 cessions de ce type ont été annoncées dans le monde sur les quatre premiers mois de 2026, soit 18 % de plus qu’un an plus tôt.[11] En Europe, elles représentaient déjà 13 % de la valeur des rachats réalisés par des fonds au premier trimestre.[12]
Pour les fonds de private equity, ces opérations sont attractives : elles portent sur des entreprises qui ont déjà des clients, des marques et des flux de trésorerie, mais qui sont parfois délaissées au sein de leur groupe.[11] Libérées de la tutelle de leur maison mère, elles offrent aux gérants plusieurs leviers : optimiser l’organisation et les coûts, renforcer les équipes dirigeantes ou poursuivre leur développement par croissance externe. L’exercice reste toutefois exigeant : séparer une activité de sa maison mère (systèmes informatiques, fonctions support, contrats) peut prendre de six à dix-huit mois.[13]
En France, l’ouverture du non coté aux épargnants s’accélère et s’encadre
En France, le non coté s’ouvre progressivement à un plus grand nombre d’épargnants. Depuis la loi Industrie verte, les contrats d’assurance-vie et de PER en gestion pilotée doivent intégrer une part minimale d’actifs non cotés : en assurance-vie, au moins 4 % pour un profil équilibré et 8 % pour un profil dynamique. Pour encadrer ce mouvement, le décret 2026-341, en vigueur depuis le 6 mai 2026, n’autorise plus dans les nouveaux contrats que des fonds réglementés, comme les ELTIF, les FPCI ou les FCPR. Les supports déjà présents dans les contrats ont jusqu’au 1er janvier 2029 pour se mettre en conformité. Les épargnants n’ont d’ailleurs pas attendu : le capital-investissement a collecté auprès d’eux un montant record de 3,1 milliards d’euros en 2025.[14]
Dans l’ensemble, les prochains trimestres devraient rester exigeants, entre remontée des taux, pression exercée par l’IA sur certains éditeurs de logiciels et liquidité encore contrainte. Dans ce contexte, la capacité des gérants à créer de la valeur au sein des entreprises, leur vigilance envers les entreprises dont le modèle pourrait être remis en cause par l’IA et la diversification entre stratégies, dont les écarts de performance se sont nettement creusés ce trimestre, resteraient déterminantes.
